
所長の独り言
第1259話 土砂災害特別警戒区域の宅地
相続、遺贈、贈与で取得した土砂災害特別警戒区域(レッドゾーン)内の宅地は、財産評価基本通達に基づき、「特別警戒区域補正率」を適用して評価額を減額できます。 土砂災害特別警戒区域とは、急傾斜地の崩壊や土砂流などで建築物…
続きを読む第1258話 重加算税
重加算税が賦課される「隠ぺい仮装」については、建前として「申告行為とは別の隠ぺい仮装」が必要とされています。これは、無申告加算税との区別を明確にするためです。無申告は税額の全部を隠ぺいしていると解釈できますので、理論上…
続きを読む第1257話 失踪宣告
相続人が行方不明で7年以上にわたって生死が不明な場合は、失踪宣告を行うことで、その人を「死人」として扱い、遺産分割協議を進めることができます。宣告された人は相続人から除外され、その人に法定相続人がいるのなら、そちらが協…
続きを読む第1256話 国税局査察部(マルサ)
国税庁はこのほど、2025年度に国税局査察部(マルサ)が強制調査で摘発した脱税事件が82件、脱税額が総額84億円だったことを公表しました。税務調査には、納税者の同意に基づく任意調査と、有無を言わさず実施される強制調査が…
続きを読む第1255話 印紙税の税務調査
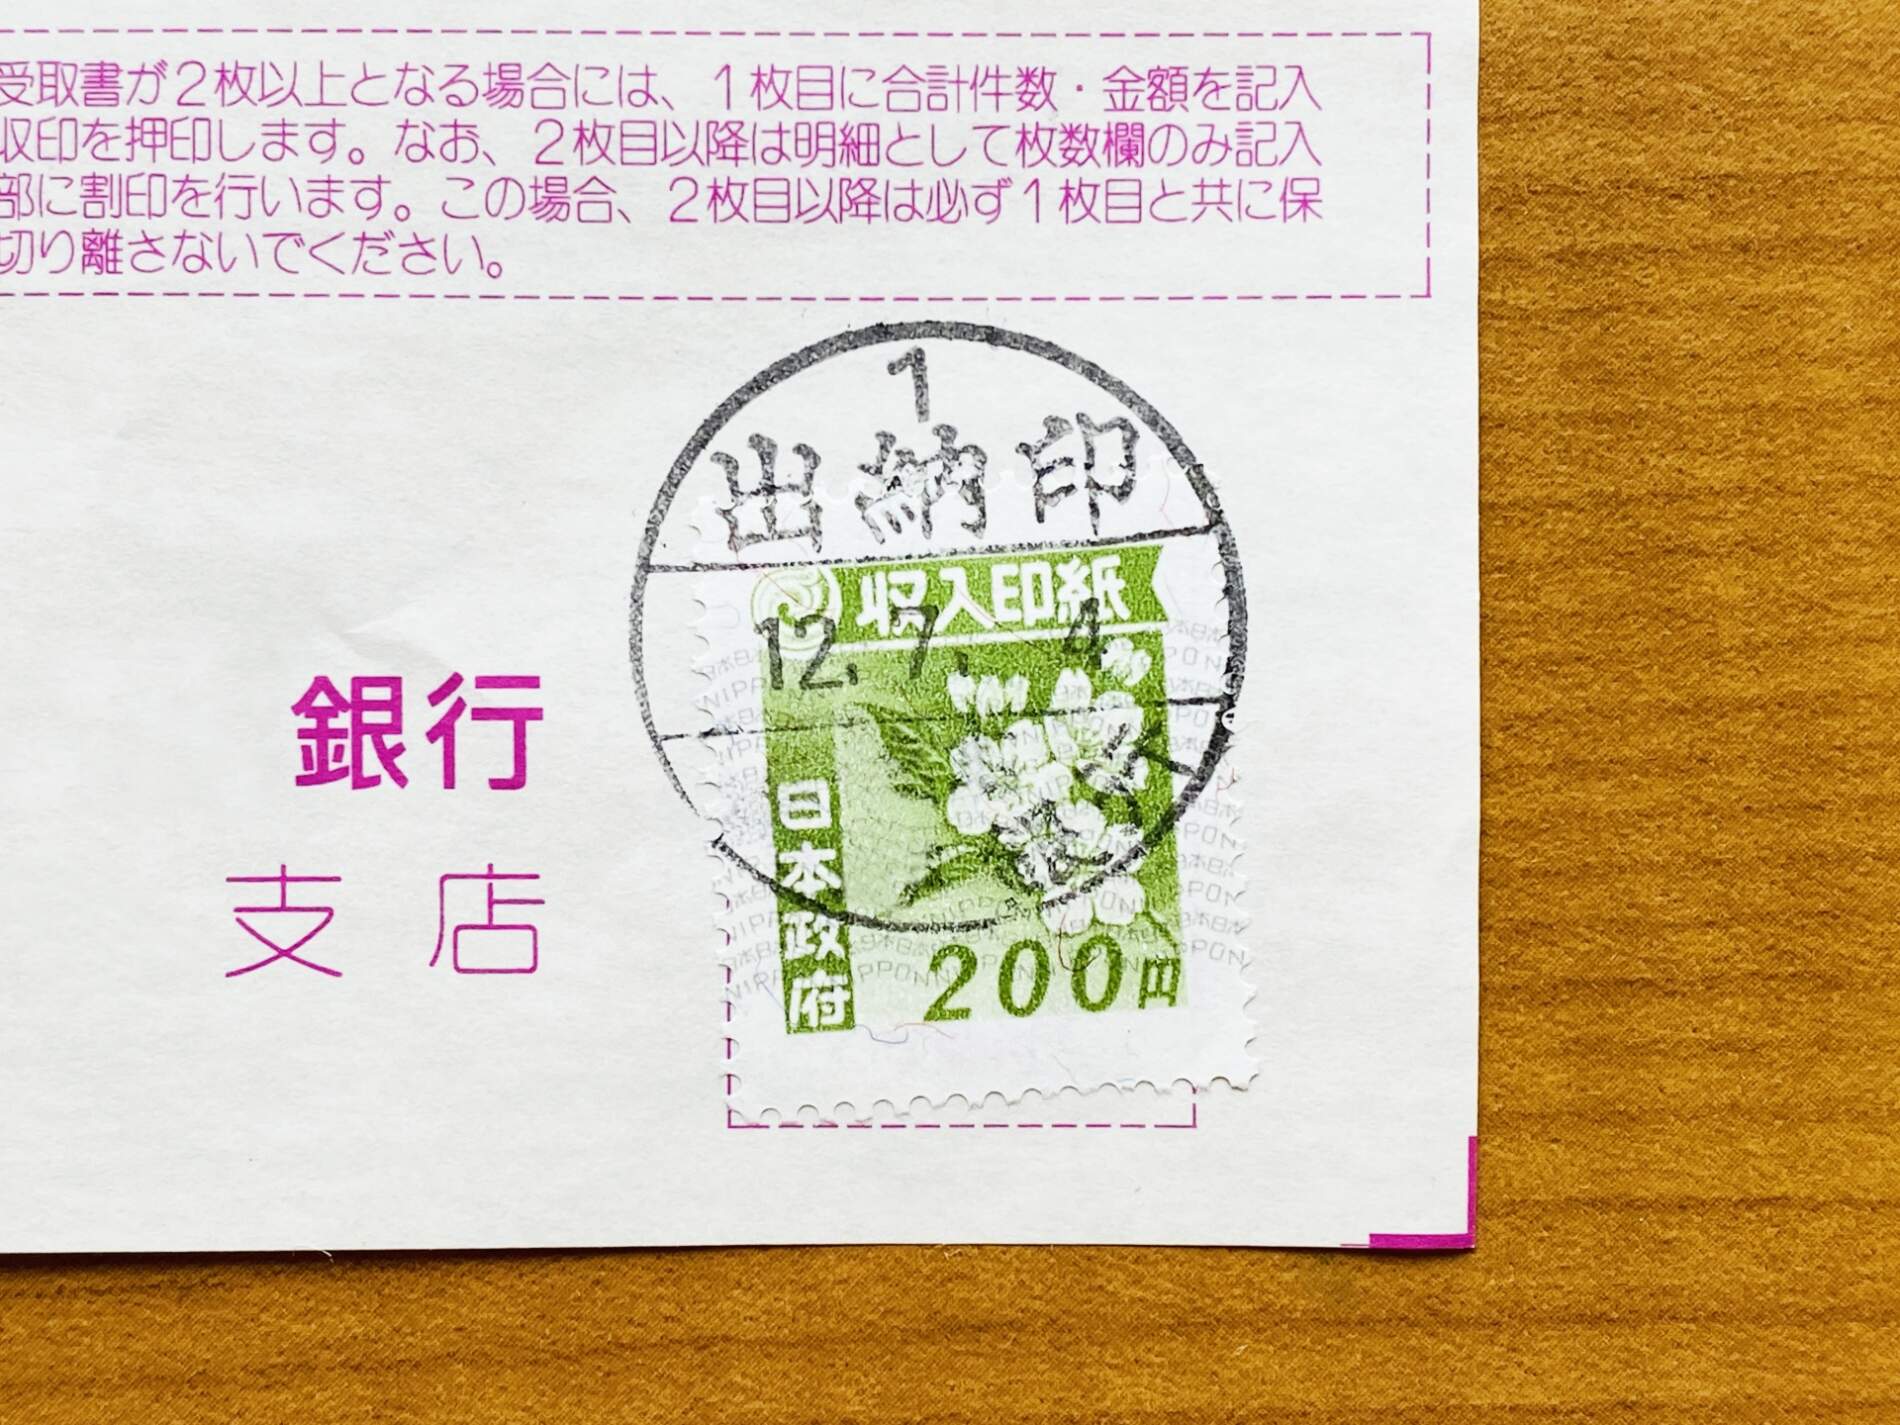
印紙税の税務調査は事前通知の対象外である上、税理士が口を挟めない領域でもあるため、調査に入られると調査官の独壇場となってしまいます。しかもミスが指摘された場合の過怠税は非常に高いです。 印紙税の税務調査は、ほとんどが…
続きを読む第1254話 修正申告後の重加算税の不服申立て
税務調査を受けて、重加算税の賦課決定通知を受けました。ですが対象となった税務処理は単なるミスであり、修正申告には応じましたが、重加算税が課されるのには納得がいきません。こうしたとき、当局に不服申立てをすることはできるの…
続きを読む第1253話 認知症の相続人がいる場合の遺産分割協議
高齢社会化で老々介護も珍しくない現代では、親が亡くなったときには子もすでに高齢で、なかには認知症を患っている場合も考えられます。こうした場合、遺産分割協議にはどのような問題が生じるのでしょうか。 相続人の中に認知症で…
続きを読む第1252話 法人成り前の個人事業主の純損失繰越控除の取り扱い
青色申告書に不動産所得、事業所得、山林所得、譲渡所得の損失が生じ、損益通算後も控除しきれない部分の金額は「純損失」となります。純損失は一定の要件を満たすことで、翌年以降3年間にわたり、繰り越して控除できます。 法人成…
続きを読む第1251話 接道義務を満たさない宅地
接道義務を満たしていない宅地は、建築に著しい制限があるため、評価対象地の奥行価格補正や不整形地補正後の価額から、接道部分を2mに拡張するために必要な土地部分の価額を「斟酌額」として控除し、評価額を算定します。 建築基準法…
続きを読む第1250話 相続税の税務調査
秋の税務調査シーズンが始まりました。相続税は、申告件数に対して実地調査に至る割合がほかの税目に対して高く、追徴課税額も大きい傾向があります。準備不足が思わぬ税負担の増加につながる可能性を踏まえ、相続税の税務調査の特徴、…
続きを読む第1249話 相続人不存在
財産を受け取るべき人がいない場合や、相続人がいても全員が相続放棄をした場合、故人の財産は「相続人不存在」として法人化され、独立した人格を持つことになります。これにより、第三者が勝手に財産の処分等をすることはできなくなり…
続きを読む第1248話 傾斜地の評価
傾斜度30度を超える土地は、個別算定が必要となります。ただし、宅地転用が見込めない急傾斜地は近隣の純山林等の価額に比準して評価するのが原則となります。 国税庁が公表している各年の宅地造成費の金額表には、「傾斜度3度超…
続きを読む第1247話 寄付金控除
政治家や政党に対する政治資金の対象などは、原則として寄付金控除の対象となります。ただし、なかには「政治資金」として出資したつもりが「寄付」とみなされず、控除対象外となるケースもあるので気を付けてください。 まず政治資…
続きを読む第1246話 事実婚

法律婚と事実婚の違いは、婚姻届を役所に提出しているかどうかです。事実婚は、2008年に最高裁で婚外子への差別的扱いを違憲とする判決が出された以降、徐々に世間に受け入れられてきています。 例えば、健康保険や厚生年金では…
続きを読む第1245話 安易な制度改正
去年11月、政府税調において、「財産評価を巡る諸問題」と称して税務当局の資料が議論されました。近年問題になる事例として、1棟の賃貸マンションの購入事例と賃貸用不動産の小口化商品が取り上げられています。両者ともに、取引さ…
続きを読む第1244話 お墓の価値観
遺骨の埋葬に当たり、特定の墓石を持たない「樹木葬」を選ぶ人の割合が、全体の半数を占めています。かつてはお墓の主流であった「一般墓」はその割合を大きく減らし、「納骨堂」や「合祀墓・合葬墓」が増えるなど、お墓を巡る価値観が…
続きを読む第1243話 相次相続控除

相次相続控除とは、10年以内に2度以上の相続が発生した場合に、同じ財産に短期間に相続税が二重に課税されるのは酷であることから、負担軽減のために調整する制度です。例えば、父の相続で財産を取得して相続税を納めた直後に、母が…
続きを読む第1242話 遺言書とエンディングノート
自分の死後についての希望を気軽に記すことができる終活(エンディング)ノートは、かなり市民権を得てきたようです。基本的に書式は自由で、市販のものでは質問項目に回答していくだけで完成するものも人気です。 遺言書に書く内容…
続きを読む第1241話 遺留分の請求
2019年の民法改正により、遺留分の取り扱いは劇的に変化しました。最大のポイントは、「遺留分の金銭債権化」です。 以前は、遺言の内容に不満を持つ相続人が遺留分を請求すると、不動産や自社株などの遺産…
続きを読む第1240話 事業所得or雑所得
近年の個人事業主の税務調査における最大の論点の一つは、自己の商売が税務上の事業所得に当たるか雑所得にあたるかの判断です。事業所得は赤字を他の所得と通算できますが、雑所得はそれができず、税負担に大きな影響が生じることから…
続きを読む