
第1255話 印紙税の税務調査
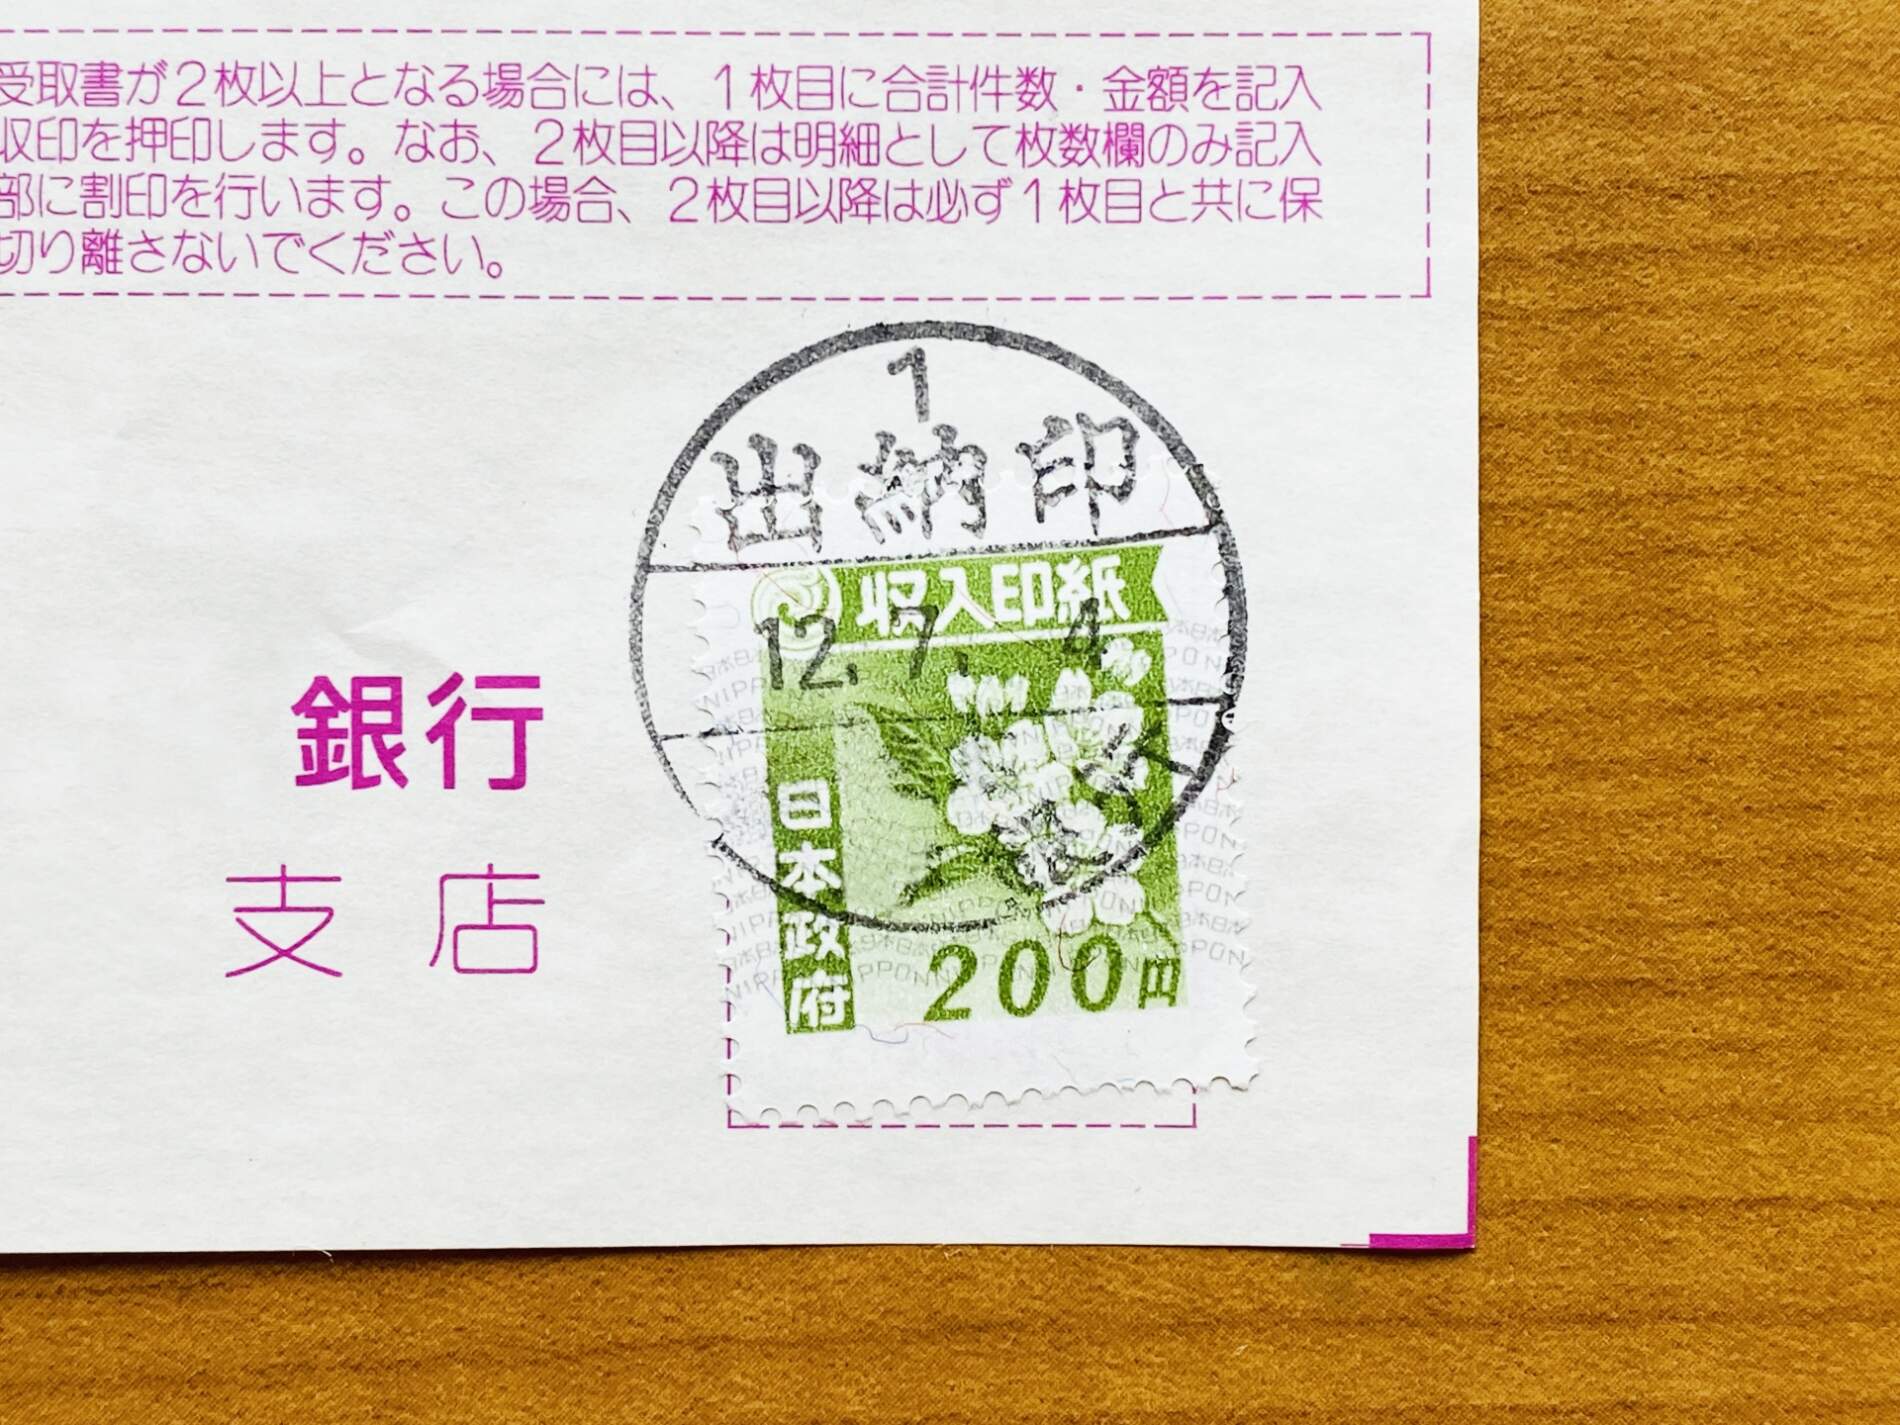
印紙税の税務調査は事前通知の対象外である上、税理士が口を挟めない領域でもあるため、調査に入られると調査官の独壇場となってしまいます。しかもミスが指摘された場合の過怠税は非常に高いです。
印紙税の税務調査は、ほとんどが法人税や所得税との同時調査となりますが、課税文書を多く扱う不動産業や小売業、金融業などには単独調査が行われることもあります。推計課税も行われ、一度目をつけられたら高額な追徴課税を課されかねません。
しかも印紙税調査には、法人税や所得税の調査にはない独特の「怖いルール」がいくつか存在します。
まずは、税理士が口出しできないということです。税理士法では、「税理士の業務」の範囲から印紙税を除外しています。このため調査に立ち会うことはできても、ルールとして、調査官の厳しい突っ込みに応答することができません。もし税理士が印紙税について答えようとすると、調査官から「税理士法違反ですよ」と言われかねません。
さらに、当局が出す通達のルールにより、印紙税は事前通知の対象外とされています。例えば法人税調査で印紙税について確認の必要が生じた場合には、「事前通知事項以外の事項」として調査対象に追加できるというルールがあります。
このように印紙税調査は、事前通知なしで実施できる上、税理士が口を挟めない、税務署にとってはまさに独壇場となります。
印紙税調査の現場では、納税者がろくに対策をしていない場合が多く、それだけに不正の手口もお粗末なものが多くみられます。
よくあるのが「再使用」。一度使用した印紙をうまく剥がして再使用するケースは意外に多いです。この場合、印紙に半分残っている過去の消印の上から、もう一度消印するわけですが、微妙にずれていたり、二重になっている消印の色の濃さが違っていることにより、不正が指摘されます。
またカラーコピーという手もあります。購入した収入印紙を大量にカラーコピーして課税文書に張り付ける手口ですが、色や質感ですぐにばれます。仮に見落としても専用のチェック機械にかけると弾かれます。
収入印紙を買って、租税公課として経費計上したうえで、換金ショップで現金化するという「換金型」も多くみられます。こちらは換金ショップへの資料情報調査などで発覚します。
このほか、契約時期と収入印紙のデザインの時期的なズレが指摘されるケースもあります。収入印紙は桜の花をモチーフにしたデザインですが、そのデザインは不定期で微妙に変更されます。古いデザインならばもちろん使用可能ですが、その逆、つまり最近発行された最新デザインの印紙を過去の契約書などに張ることは不可能です。印紙税担当の調査官は年別の収入印紙の図柄が一目でわかる資料を携帯しており、課税文書が作成された年には存在しない収入印紙が貼ってあると、調査を予知し、後から張ったものとして重い過怠税が課されます。
印紙税の添付漏れは、印紙税の申告漏れを意味します。課税文書に必要な印紙を貼らなかった場合のペナルティである過怠税は、本来納付すべき印紙税額の3倍です。貼ってはいるが消印していない場合は、その収入印紙の額面と同額の過怠税がかかります。さらには、印紙税調査で見つかった小さな綻びから大きな不正発覚につながることもあります。
このように厳しい印紙税調査ですが、このようなリスクを回避する方法もあります。それは、課税文書をペーパーレス化することです。
印紙税の課税は、明治6年に始まり、これまで細かいルール変更が何度も加えられてきましたが、紙による取引を課税対象としていることで一貫しています。つまり同じ取引でも、紙で取り交わす契約書には印紙税が課され、PDFで送信される電子文書による契約書には課されないということになります。
すなわち、契約書などの文書の作成を電子データに一本化することで、印紙税調査を完全に回避できるだけでなく、印紙税の負担もかからないということになります。
文責 仙台市で相続税に特化した税理士事務所|栁沼隆 税理士事務所
所長 栁沼 隆
「所長の独り言」一覧はこちら
免責
本記事の内容は投稿時点での税法、会計基準、会社法その他の法令に基づき記載しています。また、読者が理解しやすいように厳密ではない解説をしている部分があります。本記事に基づく情報により実務を行う場合には、専門家に相談の上行うか、十分に内容を検討の上実行してください。当事務所との協議により実施した場合を除き、本情報の利用により損害が発生することがあっても、当事務所は一切責任を負いかねます。また、本記事を参考にして訴訟等行為に及んでも当事務所は一切関係がありませんので当事務所の名前等使用なさらぬようお願い申し上げます。