
第1248話 傾斜地の評価
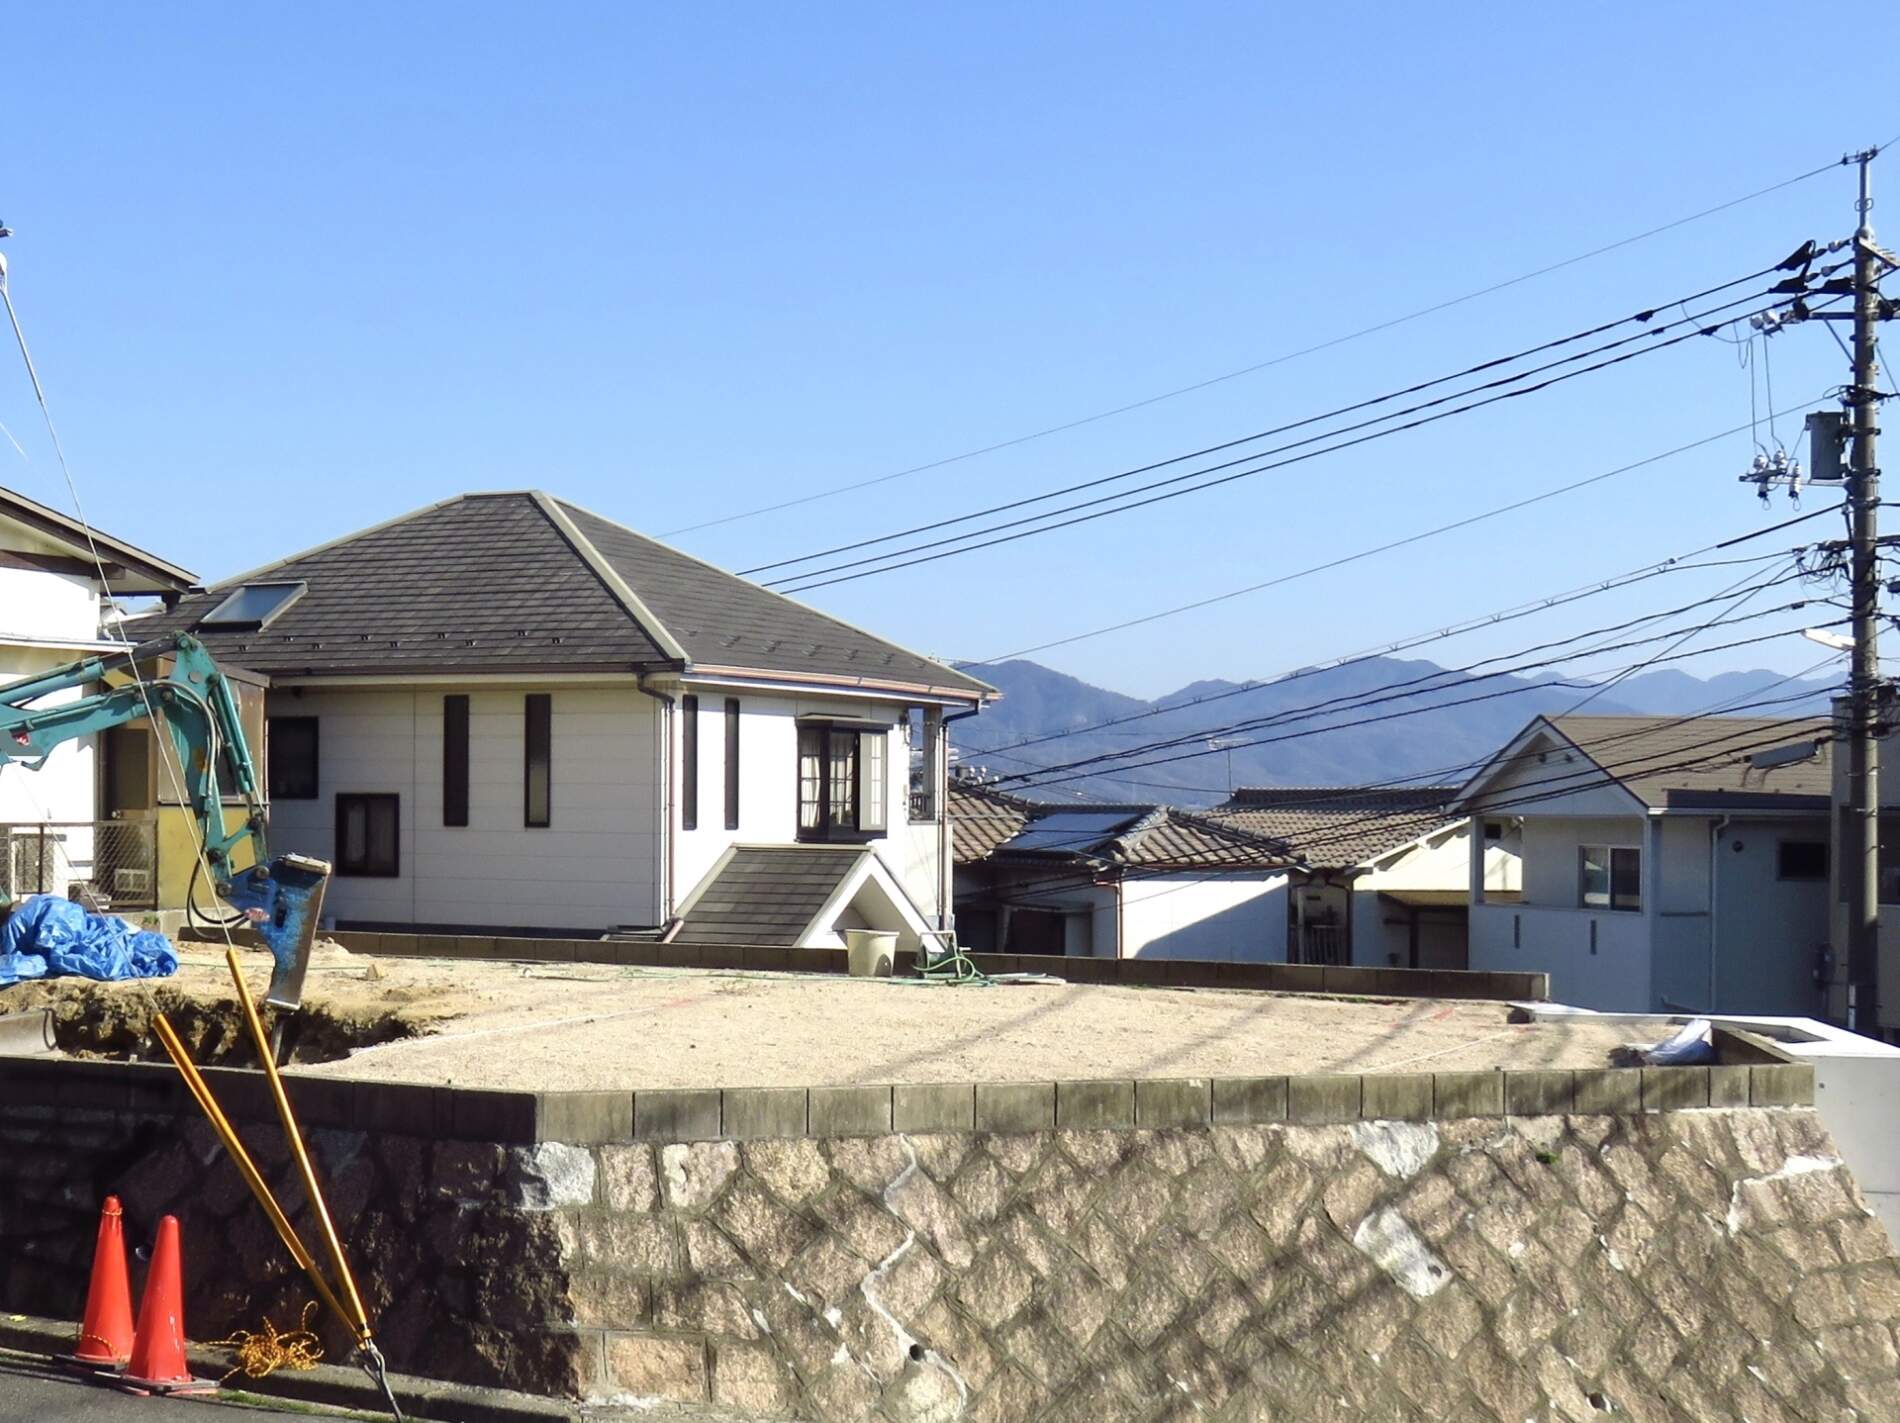
傾斜度30度を超える土地は、個別算定が必要となります。ただし、宅地転用が見込めない急傾斜地は近隣の純山林等の価額に比準して評価するのが原則となります。
国税庁が公表している各年の宅地造成費の金額表には、「傾斜度3度超5度以下」から「傾斜度25度超30度以下」までしか区分がありません。
つまり、傾斜度30度を超える土地の評価では、個別算定が必要ということになります。
まず、宅地造成費の金額表にない「傾斜度3度超5度以下」の土地は、「平坦地の宅地造成費」で評価します。
宅地造成費は、広大地に該当しない小規模な土地に適用するもので、小規模で3度以下の土地ならば、通常、宅地造成の際の整地、土盛、土止の工事は必要がないと考えられているためです。
同様に宅地造成費の表にない傾斜度30度を超える土地については、宅地造成費の標準額を用いることはできません。このような土地は、宅地化が経済的に困難か、または不可能なことが多く、宅地比準方式での評価は合理性を欠きます。そのため、多くは近隣の純山林等の価額に比準して評価します。
実務上は、造成による宅地化が採算に合わない場合や、造成後の地積確保が困難な場合がこれに該当します。
傾斜地での宅地造成に当たり、樹木を伐採し、根などを除去する必要のある土地については、傾斜地の宅地造成費に、「平坦地の宅地造成費」の伐採・抜根費を加算して、宅地造成費を算出します。
文責 仙台市で相続税に特化した税理士事務所|栁沼隆 税理士事務所
所長 栁沼 隆
「所長の独り言」一覧はこちら
免責
本記事の内容は投稿時点での税法、会計基準、会社法その他の法令に基づき記載しています。また、読者が理解しやすいように厳密ではない解説をしている部分があります。本記事に基づく情報により実務を行う場合には、専門家に相談の上行うか、十分に内容を検討の上実行してください。当事務所との協議により実施した場合を除き、本情報の利用により損害が発生することがあっても、当事務所は一切責任を負いかねます。また、本記事を参考にして訴訟等行為に及んでも当事務所は一切関係がありませんので当事務所の名前等使用なさらぬようお願い申し上げます。